
Elecciones del 29-N: qué pasa con el Plan Auto+, la deducción y la tasa de alcohol

El concesionario ya te ha dado fecha. El eléctrico que encargaste llegará en diciembre, y en tus cuentas contabas con la ayuda del Plan Auto+ y con lo que te ibas a desgravar en la renta. El martes 6 de octubre de 2026, el BOE publica el Real Decreto 806/2026, que disuelve el Congreso y el Senado y convoca elecciones generales para el domingo 29 de noviembre. ¿Se te descuadran las cuentas?
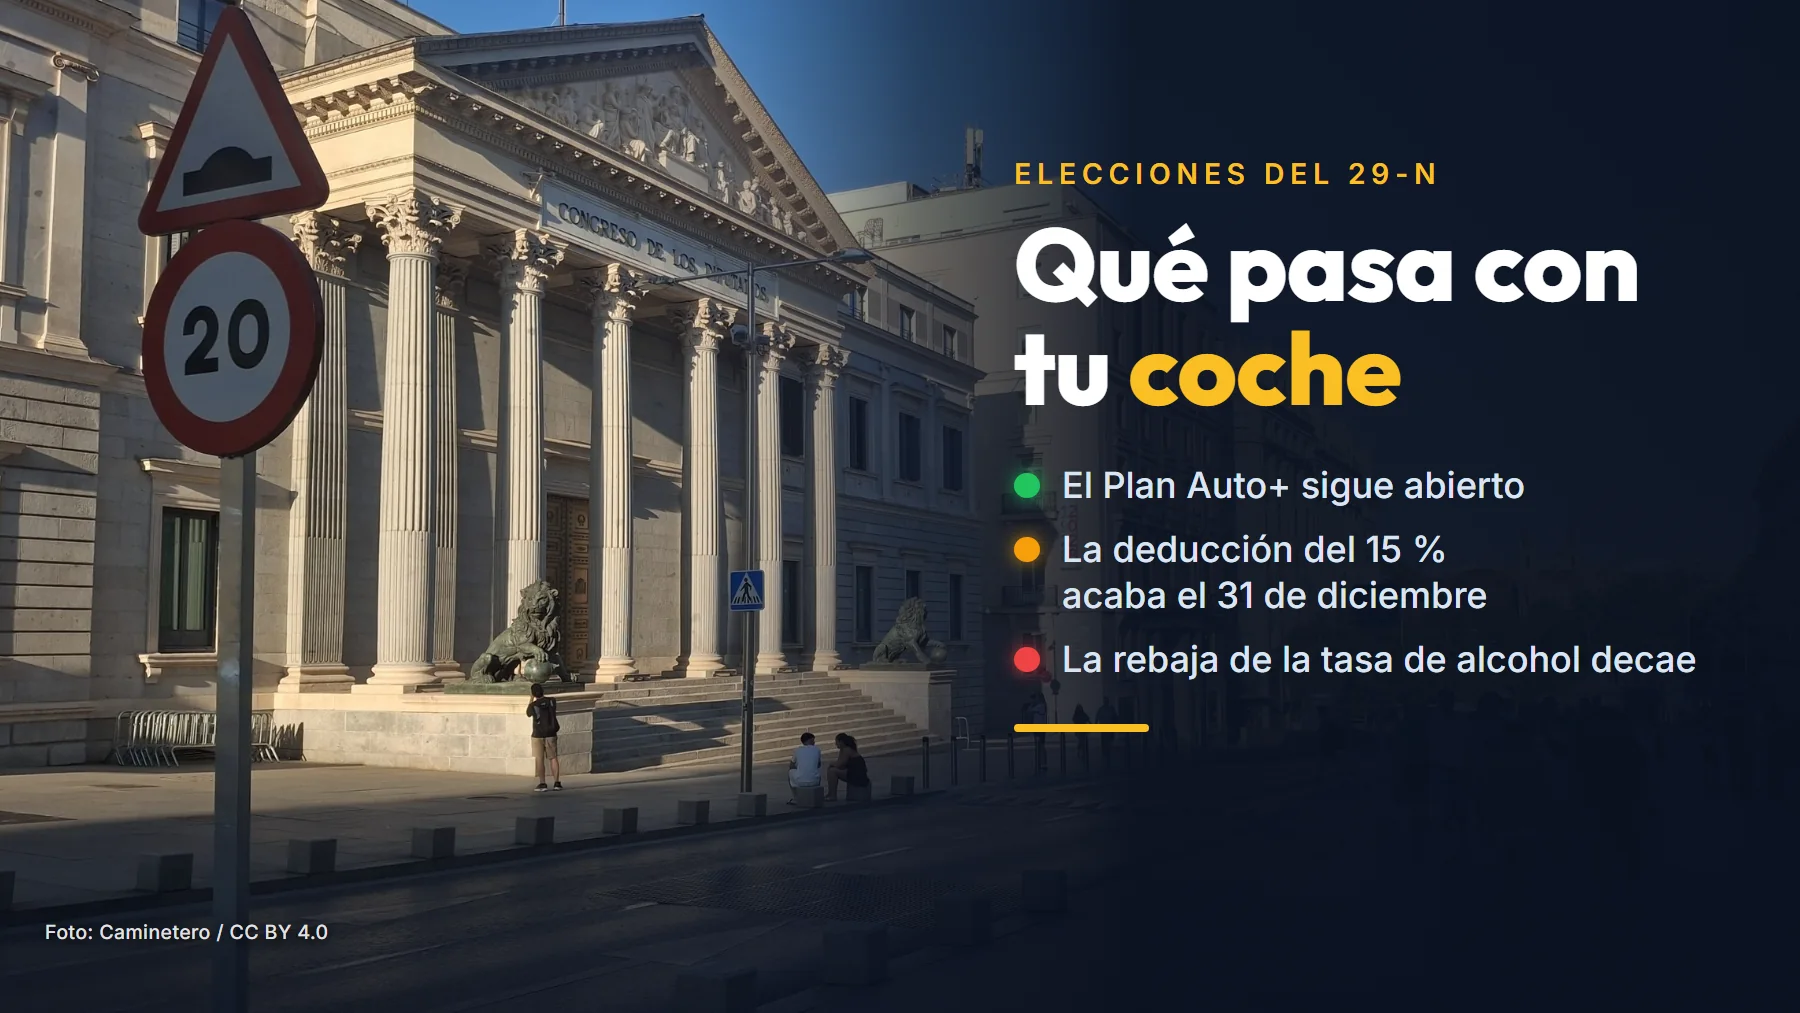
La ayuda sigue en pie. El Plan Auto+ admite solicitudes hasta el jueves 31 de diciembre a las 14:00, o hasta que se acabe el dinero, porque lo regula un real decreto ya en vigor y lo gestiona el Ministerio de Industria sin pasar por el Congreso. La deducción del 15 % en el IRPF termina ese mismo 31 de diciembre, como ya estaba previsto, y alargarla exige una ley o un real decreto-ley. La que sí se cae es la rebaja de la tasa de alcohol al volante a 0,2 gramos por litro. La proposición de ley que el Congreso tomó en consideración el 29 de septiembre caduca con la disolución.
El Plan Auto+ sigue abierto hasta el 31 de diciembre
Disolver las Cortes no deroga las normas que ya están publicadas. El Programa Auto+ lo creó el Real Decreto-ley 7/2026, de 20 de marzo, que el Congreso convalidó ese mismo mes, y lo regula el Real Decreto 609/2026, de 22 de julio, que le da vigencia hasta el 31 de diciembre de 2030. Las convocatorias de 2026 son órdenes del Ministerio de Industria y Turismo, y quien resuelve las solicitudes es el secretario de Estado de Industria.
Para quien compra, nada cambia. Los particulares pueden pedir la ayuda desde el 4 de agosto, con 350 millones de euros en juego, y las empresas y los autónomos, desde el 1 de octubre, con otros 50. Las dos líneas cierran el jueves 31 de diciembre a las 14:00 (hora peninsular), como fijan los extractos de las convocatorias publicados en el BOE (Línea 1 y Línea 2) y repite el portal del programa. La fecha del 15 de octubre que aún repiten algunas webs sale del real decreto, pero las convocatorias de este año no la usan, como explicamos en nuestra guía del Plan Auto+.
El riesgo sigue siendo el de antes de la convocatoria. Las ayudas se conceden por turno de solicitud, y el ministerio no dice cuánto dinero le queda. Cuando se agote, las nuevas solicitudes irán a una lista de espera que solo corre si alguien renuncia o si se amplía el presupuesto, y figurar en ella no garantiza cobrar (artículo 5.4 del real decreto). La convocatoria de 2027 tampoco existe todavía. El real decreto permite una cada año hasta 2030, pero cada una necesita su orden y su dinero.
La deducción del 15 % acaba con el año
La deducción por comprar un eléctrico tiene la fecha de caducidad escrita en la ley. La disposición adicional quincuagésima octava de la ley del IRPF, en la redacción que le dio el Real Decreto-ley 7/2026 con efecto desde el 1 de enero, te deja restar de la cuota estatal de la renta el 15 % de lo que te cueste un turismo, una moto o un cuadriciclo nuevos, eléctricos o enchufables, una vez descontada la ayuda que recibas. La base máxima es de 20.000 euros, con lo que la deducción llega como mucho a 3.000 euros, una sola vez y para un vehículo que no uses en una actividad económica.
La ley da dos maneras de llegar a tiempo:
- Matricularlo a tu nombre antes del 31 de diciembre de 2026. La deducción va en la declaración de la renta de 2026. La Agencia Tributaria aclara en su manual que no vale si la primera matrícula en España se hizo a nombre del concesionario, como ocurre con los coches de kilómetro cero.
- Pagar al vendedor, como tarde el 31 de diciembre, al menos el 25 % del precio como cantidad a cuenta. La deducción se aplica también en la renta de 2026, y tienes hasta el 31 de diciembre de 2028 para pagar el resto y matricular el vehículo.
El modelo, además, tiene que poder recibir el Plan Auto+ el día que lo matricules o que pagues esa señal, lo que en los turismos deja fuera los que pasan de 45.000 euros sin impuestos. La deducción del 15 % por instalar un punto de recarga en un inmueble de tu propiedad, con una base de hasta 4.000 euros al año, sigue el mismo calendario. La instalación tiene que quedar terminada en 2026.
¿Puede alargarse antes de que caduque?
Haría falta una norma con rango de ley. Las Cortes que salgan de las urnas se constituyen el miércoles 23 de diciembre, como fija el decreto de convocatoria, de modo que antes de fin de año la única vía práctica sería un real decreto-ley del Gobierno. Con las Cámaras disueltas, convalidarlo le correspondería a la Diputación Permanente del Congreso (artículo 78 de la Constitución). A 6 de octubre, ninguna norma publicada en el BOE alarga la deducción a 2027.
No sería la primera vez que la prórroga llega tarde. En 2025 salió con el Real Decreto-ley 3/2025, de 1 de abril, después de que el Congreso derogara en enero el decreto-ley anterior que la incluía. En 2026 se derogaron dos, en enero y en febrero, y la prórroga llegó con el Real Decreto-ley 7/2026, de 20 de marzo. Las dos veces se aplicó con efecto desde el 1 de enero y cubrió las compras de esos meses, pero nada obliga a que se repita en 2027.
La rebaja de la tasa de alcohol decae sin votarse
El martes 29 de septiembre, el Pleno del Congreso tomó en consideración, por 173 votos a favor, 168 en contra y 5 abstenciones, una proposición de ley del Grupo Socialista que bajaba la tasa máxima de alcohol a 0,2 gramos por litro en sangre (0,1 miligramos por litro en aire espirado) para todos los conductores. Era el primer paso, porque le faltaba toda la tramitación en el Congreso y en el Senado.
Con la disolución, esa tramitación se acaba. El artículo 207 del Reglamento del Congreso deja caducados todos los asuntos pendientes cuando se disuelve la Cámara, salvo los que corresponden a la Diputación Permanente, y una proposición de ley no está entre ellos. Para que la rebaja vuelva, tendría que presentarse de nuevo en las Cortes que salgan del 29 de noviembre y empezar de cero.
Era el segundo intento de la legislatura. El mismo grupo había registrado en octubre de 2024 una proposición casi idéntica, que el Pleno tomó en consideración el 18 de marzo de 2025 y que la Comisión de Interior frenó el 18 de marzo de 2026, al rechazar el informe de la ponencia. Aquella primera versión también prohibía difundir por cualquier medio, redes sociales incluidas, dónde hay controles policiales de alcohol, de drogas o de cualquier otro tipo de seguridad vial. Esa parte se cayó en la ponencia de junio de 2025 y no volvió en el texto de septiembre.
Mientras tanto, la tasa sigue donde estaba. El artículo 20 del Reglamento General de Circulación fija 0,5 gramos por litro en sangre (0,25 miligramos en aire) para la mayoría de los conductores y 0,3 (0,15 en aire) para los profesionales y para quien lleva menos de dos años con el carné. Superarla es una infracción muy grave de 500 euros, que pasan a 1.000 si se supera el doble de la tasa o si ya hubo una multa por lo mismo el año anterior (artículo 80 de la Ley de Tráfico).
| Alcohol en aire espirado (en sangre) | Hoy | Con la proposición que decae |
|---|---|---|
| Hasta 0,10 mg/l (0,2 g/l) | Permitido | Permitido |
| De 0,10 a 0,25 mg/l (0,2 a 0,5 g/l) | Permitido | Grave: 200 euros y 2 puntos |
| De 0,25 a 0,50 mg/l (0,5 a 1 g/l) | Muy grave: 500 euros y 4 puntos | Muy grave: 500 euros y 4 puntos |
| Más de 0,50 mg/l (1 g/l) | Muy grave: 1.000 euros y 6 puntos | Muy grave: 1.000 euros y 6 puntos |
Lo que ya se aprobó en tráfico sigue en pie. La reforma del Reglamento General de Circulación que entró en vigor el 1 de octubre, con el casco obligatorio en patinete y los 15 años como edad mínima, salió de un real decreto, el 518/2026, y no depende de las Cortes. La tienes explicada en nuestro artículo sobre las normas del patinete.
La rebaja de los carburantes espera a la Diputación Permanente
Queda otro asunto del coche pendiente, el que más gente nota al repostar. El Real Decreto-ley 25/2026, de 29 de septiembre, baja el impuesto de la gasolina y el gasóleo 20 céntimos por litro en octubre, 13 en noviembre y 6 en diciembre, respecto a los tipos anteriores al Real Decreto-ley 7/2026, y mantendría los 20 céntimos más tiempo si el IPC de los carburantes sube más de un 15 % en un año. Está en vigor desde el 1 de octubre.
Como cualquier real decreto-ley, tiene que convalidarse en los 30 días siguientes a su promulgación (artículo 86 de la Constitución), y a 6 de octubre el BOE no ha publicado esa convalidación. Con el Congreso disuelto, la votación pasa a la Diputación Permanente (artículo 57 del Reglamento del Congreso). Si vota en contra, el decreto queda derogado.
Del 6 de octubre al 31 de diciembre, fecha a fecha
| Fecha | Qué pasa |
|---|---|
| Martes 6 de octubre | El BOE publica la disolución de las Cortes. Caduca la proposición de ley de la tasa de alcohol |
| Finales de octubre | Se acaban los 30 días para convalidar la rebaja de los carburantes, contados desde su aprobación el 29 de septiembre |
| Del viernes 13 al viernes 27 de noviembre | Campaña electoral |
| Domingo 29 de noviembre | Elecciones generales |
| Miércoles 23 de diciembre | Se constituyen el nuevo Congreso y el nuevo Senado |
| Jueves 31 de diciembre | Fin de la deducción del 15 %: el coche tiene que estar matriculado a tu nombre o pagado al menos en un 25 %. A las 14:00 cierra el Plan Auto+, si el dinero no se ha agotado antes |
| 31 de diciembre de 2028 | Límite para pagar el resto y matricular el coche si pagaste el 25 % en 2026 |
Si vas a comprar un eléctrico antes de fin de año
- Pide la ayuda en cuanto tengas el coche matriculado y pagado. Va por orden de llegada, y las elecciones no paran el plazo.
- Si la entrega se va a 2027, pregunta si puedes pagar como tarde el 31 de diciembre al menos el 25 % del precio y guarda el justificante. Es la forma de no perder la deducción.
- Antes de firmar un kilómetro cero, comprueba a nombre de quién se hizo la primera matrícula.
- Si vas a poner un punto de recarga en casa, que la instalación quede terminada este año.
El coche que llega en diciembre todavía puede llevarse la ayuda, siempre que quede dinero el día que lo matricules. Con la deducción no hay margen. Si el concesionario no puede adelantar la entrega, pagarle el 25 % como tarde el 31 de diciembre es lo que te deja aplicarla en la renta de 2026. Si tu coche llega en 2027, como varios de los que se estrenan en el Salón de París 2026, la ayuda dependerá de la convocatoria de ese año.
Fuentes
- BOE: Real Decreto 806/2026, de 5 de octubre, de disolución del Congreso de los Diputados y del Senado y de convocatoria de elecciones (BOE del 6 de octubre de 2026; artículos 2, 4 y 5).
- BOE: Real Decreto 609/2026, de 22 de julio, que regula el Programa Auto+ (artículos 2, 3, 5 y 6 y anexo II), y extractos de las convocatorias de 2026 de la Línea 1 (4 de agosto de 2026) y de la Línea 2 (24 de septiembre de 2026).
- BOE: Real Decreto-ley 7/2026, de 20 de marzo (artículos 34 y 36), con su convalidación (BOE del 28 de marzo de 2026), y Ley 35/2006 del IRPF (disposición adicional quincuagésima octava, texto consolidado consultado el 6 de octubre de 2026).
- BOE: Real Decreto-ley 3/2025, de 1 de abril, y acuerdos del Congreso que derogaron los reales decretos-leyes 9/2024 (22 de enero de 2025), 16/2025 (27 de enero de 2026) y 2/2026 (26 de febrero de 2026).
- BOE: Constitución Española (artículos 78 y 86) y Reglamento del Congreso de los Diputados (artículos 57 y 207).
- BOE: Reglamento General de Circulación (artículo 20), Ley de Tráfico (artículos 76, 77 y 80 y anexo II), Código Penal (artículo 379) y Real Decreto 518/2026, de 24 de junio.
- BOE: Real Decreto-ley 25/2026, de 29 de septiembre, de medidas en el marco del Plan Integral de Respuesta a la Crisis en Oriente Medio (BOE del 30 de septiembre de 2026).
- Congreso de los Diputados: proposición de ley 122/000300 (BOCG del 18 de septiembre de 2026) y votación de su toma en consideración (29 de septiembre de 2026); proposición de ley 122/000139 (BOCG del 8 de noviembre de 2024, toma en consideración, informe de la ponencia y rechazo de la Comisión de Interior).
- Ministerio de Industria y Turismo: portal del Programa Auto+, con los plazos de las dos líneas (consultado el 6 de octubre de 2026).
- Agencia Tributaria: Manual práctico de Renta 2025, deducción por la adquisición de vehículos eléctricos (actualizado el 17 de marzo de 2026).
- Imagen de portada: foto de Caminetero (Wikimedia Commons), con licencia CC BY 4.0; recortada, oscurecida y con texto añadido.
